Domain erdgasaufbereitung.de kaufen?
Wir ziehen mit dem Projekt
erdgasaufbereitung.de um.
Sind Sie am Kauf der Domain
erdgasaufbereitung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgasaufbereitung.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
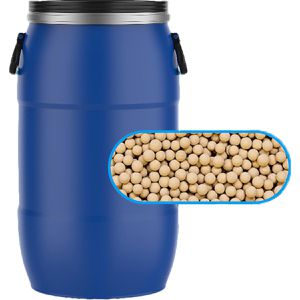
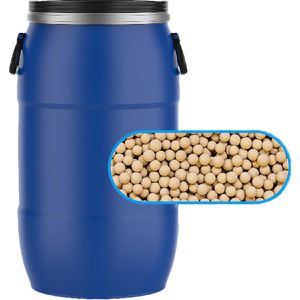
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Vina Anti-Geliermittel Enzyme zur Verflüssigung des Fruchtbreies 50 mlVina Anti-Geliermittel Enzyme zur Verflüssigung des Fruchtbreies 50 ml Produktnummer: 0692502242 Verbesserung der Farb- und Saftausbeute durch Abbau der Zellwände auf biomechanischem Wege. Verbesserung der Klärung. konzentriert flüssig Inhalt: 50 ml Herstellerinformationen: Hefereinzucht Schlag GmbH Langertstrasse 92 73431 Aalen, DEUTSCHLAND eMail: info@vina-reinhefen.de Herstellernr. 21000 Verbraucherhinweise Gefahrenhinweise Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen. Sicherheitshinweise Bei Symptomen der Atemwege: GIFTINFORMATIONSZENTRUM/Arzt anrufen.Inhalt/Behälter einer zugelassenen Abfallentsorgungseinrichtung zuführen.Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.Darf nicht in die Hände von Kindern gelangen.Einatmen von Nebel/Dampf/Aerosol vermeiden.Bei unzureichender Belüftung Atemschutz tragen.BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen.4,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.